Transcrição automática gerada por IA. Pode conter pequenas imprecisões e ainda não
passou por revisão humana. Use Ctrl+F para buscar termos dentro do texto.
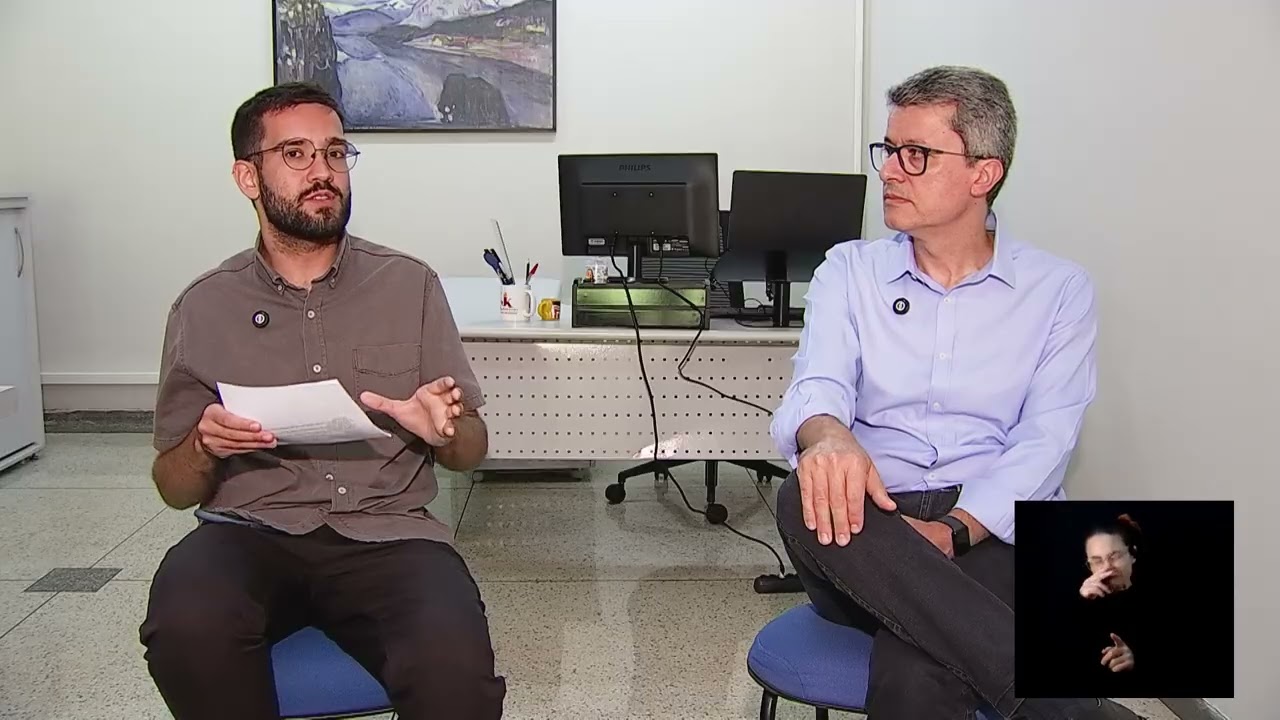
Olá, [música] seja muito bem-vindo. Começa agora mais um na ponta do lápis. E quando nós falamos de assinaturas mensais, o preço pequeno pode parecer inofensivo, mas ao longo do tempo pode causar um impacto no seu orçamento. Então, na ponta do lápis de hoje, nós vamos mostrar como identificar quanto do seu dinheiro está indo para essas assinaturas. E quem está aqui comigo vai trazer todos os detalhes para a gente é ele, Vittor Young, professor de economia brasileira aqui da FACAMP. Professor, seja muito bem-vindo para mais uma ponta do lápis. Muito obrigado. Prazer estar aqui com vocês. Professora, por que essas pequenas assinaturas mensais passam tão desapercebidas no nosso orçamento mensal? Ah, geralmente a gente acaba fazendo essas assinaturas que elas vão de [música] 20, 30, às vezes R$ 50, que o valor é baixo, né? E a gente eh muitas vezes se entusiasma, né, por alguma eh algum streaming, porque a gente tem ali um filme que a gente quer ver, uma série, né, e eles estão muitas vezes espalhados, né, entre esses eh essa [música] esses canais, né, de streaming. E a gente vai ali, assina um, assina outro e acaba, né, tendo vários. E por que a gente tem esse imaginário justamente do valor ser pequeno, de R$ 20, R$ 30, que isso não impacta a no nosso orçamento. E qual é o perigo disso? O perigo é que muitas vezes eh a gente vai acumulando, né, essas [música] essas assinaturas, né? Se você vai, por exemplo, algum canal de YouTube, ah, assine, seja membro, né? E você vai ali e vai eh participando, né, de várias eh programas que você quer assistir, né, e você às vezes não tem muito controle, né, eh você faz na naquele momento ali parece barato, mas na soma, né, no final, né, se você tiver eh feita várias assinaturas, né, somados, pode representar um valor ã e el [música] relativamente elevado, né, para para esse tipo de serviço. E muitas vezes você também pode às [música] vezes estar gastando dinheiro com isso, né, e não estar exatamente usufruindo dos benefícios. Então eu acho que talvez esse seja um problema, né, o desperdício. Professor, e o como transformar esses essas [música] pequenas despesas em uma visão mais clara do de o que isso tem no meu impacto do orçamento anual? Bom, eu acho que a gente tem que sempre ter um limite, né, para para esse tipo de [música] gasto, né? Então, é importante ter um controle de gasto, né? e antes até disso verificar se realmente eu tenho a necessidade, o desejo, né, de fazer esse gasto. Eh, a a propaganda, a o momento, muitas vezes nos incentivam a realizar um gasto não muito bem pensado, né? Mas no geral a gente tem que olhar para ele e verificar, tem que olhar para esse serviço e verificar se realmente eu eu estou eu o estou utilizando, né? Por exemplo, muitas vezes a gente vai lá e faz uma assinatura, por exemplo, de um antivírus de computador. Aí o que acontece? a gente troca o computador e depois até esquece, né, que tinha um antivírus no outro e o outro, o computador você começa a utilizar e sequer você reinstala ele num computador novo. Então você fica ali com aquele gastos à vezes passa um ano, um ano e meio e você não tá controlando e aquilo tá consumindo e você não tá usufruindo, né, desse produto. Então isso pode acontecer com várias outras tipos de serviço, né, em apps, em eletrônicos, né, que a gente tá pagando e não tá utilizando. Então é importante, acho como primeiro critério, é verificar realmente, né, se você tá usufruindo dos benefícios que esse serviço dá. Você tá tá usufruindo muito bem, né? Agora, se você não está, você pode cancelar, né? É fácil cancelar e se você verifica a necessidade novamente, é fácil você voltar e assinar, né? Então evitar um desperdício. Ô professor, e existe eh algum tempo, algum alguma dica de em quanto em quanto tempo eu devo revisar as minhas assinaturas? É, eu acho assim, eh, hoje em dia, né, nós não utilizamos mais muito dinheiro em espécie. Então, o que acontece? Todos os nossos gastos, eles acabam registrados, seja na conta corrente, lá no seu extrato de conta corrente, seja, por exemplo, nos extratos que a gente tem do cartão de crédito. Então, a gente tem que eh adotar uma rotina, né, de verificar esses gastos, de ver onde que tá, né, onde que eh que serviços que eu tô pagando e que serviços que eu tô utilizando. Então, acho que é uma primeira eh eh eh uma primeira coisa que a gente tem que fazer é tomar o controle a respeito desses gastos, né? Olhando hoje é fácil, você pode muito bem e em qualquer do seu celular [música] ver os extratos, né, do seu cartão e do seu ã do seu banco. Então ali você já pode eliminar aquilo que você não tá utilizando e manter aquilo que você quer, [música] considerando ali um um determinado provisionamento, quer dizer, aquilo que você realmente deseja gastar em termos da sua renda nesse tipo de coisa, né? Eh, vendo se você tá adequado com aquilo que você planejou. Então é um pouquinho de disciplina, né? Nesse sentido. É bom porque pode te salvar um dinheiro lá pra frente. E quando a gente fala de assinaturas, muitas vezes, seja para academia ou até mesmo para os serviços de stream, quando a gente tá lá fazendo a aquisição, muitas vezes a gente é pego na emoção e é são nos são oferecidos planos mensais, [música] eh, semestrais, trimestrais. você e qual deles vale a pena? Como eu posso fazer esse cálculo? Porque muitas vezes é me apresentado um plano semestral em que o o custo ele é muito menor do que se eu assinasse apenas um plano mensal. Então, como que eu faço esse equilíbrio e e tomo o cuidado também para não cair na emoção de às vezes por conta de um desconto acabar fazendo um um um uma comprometendo o meu orçamento com algo que eu vou ter que aí gastar por um bom tempo. É, nós temos sempre que lidar com as nossas emoções, mesmo, né, no momento do consumo, né? O aqueles que nos fornecem esses serviços, né, eles sempre querem eh que a gente faça uma adesão, né? Então eles muitas vezes utilizam de instrumentos para nos atrair, né? Propaganda, eh algumas eh promessas, né? Olha, você vai eh eh fisicamente vai ficar ah esteticamente [música] mais bonito e tal. Então é uma tem existem muitas promessas, a gente precisa eh lidar com essas eh emoções, né, que nos são instigadas na hora de adquirir. Muitas desses desses serviços às vezes são oferecidos em planos, né, de três, 6 meses, né? Como é [música] que são esses planos? você nunca é obrigado a aderir esses planos, né? até por lei você não é obrigado. Então eu posso muito bem fazer uma mensal, poderia muito bem, né, fazer um mês, dois meses, pagando um pouco mais caro, porque os planos geralmente têm um desconto, né, e testar ali e ver se eu realmente eh aprecio aquele serviço, se realmente eu vou gostar de estar fazendo, por exemplo, uma academia, uma natação, né, ou eh algum outro tipo de de atividade, né, e assim que eu percebo que realmente eu me dei bem com aquele tipo de atividade. Aí eu posso aderir a um plano de desconto, porque se você assina princípio um um plano de desconto já de cara, né, você acaba se comprometendo realmente com o contrato e aí você muitas vezes fez um mês, mas já não deseja voltar lá e aí você é obrigado a pagar dois meses, você tem que fazer esse gasto. Chega a R$ 100, R$ 200, pode chegar até dependendo do tipo, por exemplo, de academia, pode chegar até R$ 600, dependendo do da da que você escolhe. [música] Então é importante lidar com as suas emoções e também tentar fazer um um teste primeiro, né, pagar uma primeira parcela. Muitos eh existem, né, aquele aquelas assinaturas, olha, você ganha os três primeiros meses grátis e aí você encerra. Então realmente você tem que ter uma disciplina de de testar aquilo, né, por uns três meses, [música] né? Às vezes pacotes de alguns streamings oferecem essa possibilidade. Você testa se você realmente gosta, você mantém a assinatura, senão você tem que ter essa disciplina e lá cancelar, porque senão a cobrança [música] começa. Entendi. Então, às vezes fazer um plano mensal e se fizer sentido para mim prolongar por mais tempo, talvez seja a melhor estratégia. Sim. Então, eh eh o que eu digo primeiro, né, verificar as possibilidades, né, eh preços, serviços, né, a fazer uma pesquisa, a própria pesquisa já ajuda você a ter um tempo, a mais para pensar naquilo que você realmente quer fazer ou se você pode fazer. Pegar o exemplo da da academia, né? Depois disso, você pode fazer um um teste, passar, né, fazer algumas aulas a princípio, se permitirem você até fazer algumas aulas para você sentir o clima, se você eh realmente eh quer fazer aquilo. E depois eventualmente eh dado que você eh gostou, você vai usufruir daquele serviço, aí sim você faz a a uma adesão no programa que vai te dar um desconto. Aí você [música] tem o benefício de est fazendo a a prática, né? eh, de atividade física associada a um benefício de ter um desconto também, né, de de [música] não gastar o seu dinheiro à toa. Então, agora encaminhando para o final da nossa entrevista, depois de tudo o que a gente comentou aqui, todas as dicas que a gente deu [música] para conseguir economizar ou realmente cortar de vez e as assinaturas, mas se para você ainda faz sentido conseguir organizar um pouco e até mesmo economizar. Depois de tudo isso que a gente falou, eu consigo economizar, tá sobrando um pouco de dinheiro. Então, como eu posso reorganizar esse dinheiro que eu estou conseguindo economizar e investir ele até mesmo para uma viagem ou para conseguir cumprir um objetivo financeiro? É, existem várias eh formas, né, de utilizar o que a gente fala dentro de poupança, [música] daquilo que você não utilizou para consumir, né? Mas eh se você tem essa poupança, seria importante sempre fazer uma aplicação financeira. né? Na verdade, eh eh eh eu acho que sempre nós temos que reservar uma parte, né, do do da das possibilidades, né, de cada da renda de cada [música] um, né, reservar sempre uma parte como poupança e fazer uma aplicação financeira. Hoje, até no Brasil, os juros são altos. Então, a aplicação financeira, uma aplicação financeira conservadora, eh, te dá mais ou menos 11% ao ano, é um bom valor. E isso mais para frente você pode eh eh usar um num essa economia que você faz, por exemplo, em termos de de serviços que você não usa, né? a gente fez, eu fiz [música] aqui alguns cálculos, ela pode chegar a R$ 1.000, 2000, pode chegar até R$ 5.000, né, de economia ali no final do ano. Então, se você vai ali aplicando num numa aplicação conservadora de liquidez imediata, né, quer dizer que você tem o dinheiro, ele tá rendendo e você pode retirar a qualquer momento, você eh, por exemplo, pode tem um uma reserva pro final do ano para cumprir ali com alguns pagamentos a mais que [música] a gente tem nos gastos, né, de final de ano, de festas, eh passeios, né, presentes. Então, eh eh eh é pode servir nesse sentido ou mesmo para você começar a constituir um patrimônio financeiro, né, eh, que vai crescendo, né, à medida que você vai economizando. [música] E olha só, economizando cerca de 20, 30, R$ 50 por mês, que às vezes a gente no calor de emoção pagava e nem imaginava que poderia impactar tanto na sua vida, né? Sim. Então, é o que eu digo, eh, passa um ano, passa dois, você ali tinha eh R$ 5.000, daqui a pouco esse R 5.000 ele, você conseguiu render, ele chega R$ [música] 6, R$ 7.000 R$ 1000 e você joga mais R$ 5.000 de outro ano, você tá dobrando, né, com essas economias, né, você tá dobrando uma poupança começou pequena e daqui a pouco ela é um valor ali que pode eh te garantir para qualquer emergência, né, pode te ajudar lá na frente. Então é sempre importante a gente ter, né, essa poupança para que você tenha uma vida financeira mais estável. Entendi. Tá certo. Então, professor, muito obrigado e obrigado pela disponibilidade de nos dar essa dica aqui na no Ponta do Lápis. Eu [música] que agradeço. Então, no na Ponta do Lápis de hoje, você viu como as assinaturas mensais podem impactar o seu orçamento. Eu vou ficando por aqui, mais uma ponta do lápis. Volta a semana que vem. Até mais. [música] [música] เ

 28:32
 58:12
 45:08
 1:32:00

 14:11
 12:14
 13:11
 14:13
 14:44
 12:37
 13:30
 15:30
 13:27
 11:03
 12:06
 11:57
 11:39
 13:46
 15:09
 16:13
 11:29
 16:12
 12:14
 12:31
 40:44
 42:31
 31:29
 1:02:51
 38:46
 35:18
 36:55
 13:46
