Transcrição automática gerada por IA. Pode conter pequenas imprecisões e ainda não
passou por revisão humana. Use Ctrl+F para buscar termos dentro do texto.
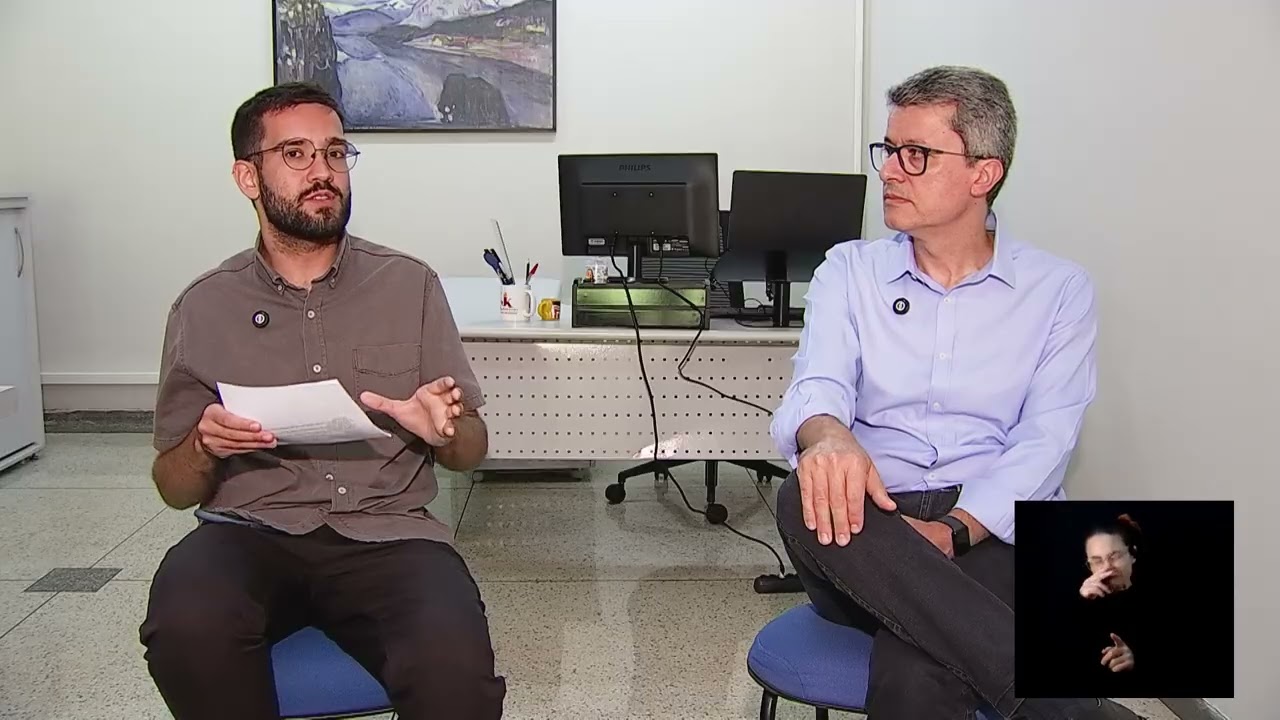
Seja bem-vindo. Começa agora mais um na ponta do lápis. E olha só, o orçamento muda ao longo da vida, mas muita gente não sabe que existem descontos e benefícios que podem ajudar o planejamento financeiro na terceira idade. Hoje no Na Ponto do Lápis a gente vai falar como esses benefícios e esse desconto pode ajudar a economia da terceira idade. E quem está aqui comigo e vai trazer todos os detalhes sobre esse assunto é o Eli Borochoviços. Ele que é professor de finanças. Eli, seja muito bem-vindo. Obrigado por nos receber aqui para mais uma ponto do lápis. Aí eu que agradeço porque é uma oportunidade ímpar da gente falar de um momento da vida que as pessoas muitas vezes negligenciam, as pessoas esquecem que elas vão envelhecer e que à medida que a gente vai crescendo a gente vai assumindo novos compromissos e essa é uma etapa da vida que acaba custando caro. Eli, a primeira pergunta que eu vou fazer para você, pedir para você explicar para o pessoal de casa é: quais são os principais gastos que mais pesam no orçamento da população da terceira idade? É, quando a gente começa a envelhecer, a gente vai muitas vezes perdendo mobilidade. Então, de forma geral, a gente começa a ter gastos maiores com planos de saúde, porque eles vão ficando mais caro, obviamente, para quem tem um plano de saúde. Eh, existem gastos adicionais com remédios. Os remédios hoje não necessariamente são estão todos na lista, né, da dos postinhos. Então, existe aí a necessidade muitas vezes de você pagar remédio. Quando não é remédio, às vezes é uma prótese, às vezes é uma órtese. E um dos maiores gastos que se tem é quando a gente perde a mobilidade, a gente precisa ter um cuidador. E aí são profissionais que ficam à disposição daquelas pessoas com essas, né, dificuldades de locomoção, e que acabam pesando no orçamento dos familiares. Eh, a segunda pergunta é como o planejamento financeiro de aposentado deve ser diferente das outras faixas etárias, como levar em consideração essa diferença da faixa etária? Eh, eu acho que é importante a gente entender primeiro como é que funciona a questão eh geracional, né? Eh, porque no passado as pessoas tinham cinco filhos, seis filhos e a ideia é que à medida que a gente vai crescendo, os filhos assumem a responsabilidade do idoso. Então, no passado, era comum os irmãos se juntarem para honrarem os compromissos financeiros dos pais. Essas coisas mudaram, a sociedade mudou. Então, hoje os as pessoas que estão envelhecendo, hoje os mais velhos, eh muitas vezes eles precisam inclusive ajudar os filhos, né? O contrário, inverteu isso. Então ele precisa se cuidar e cuidar dos filhos. E tá vindo agora uma nova geração que tem uma quantidade menor de filhos. esses filhos precisam pagar suas contas e não sobra pros pais. Então, se a geração atual que está envelhecendo não tiver uma previdência complementar, se uma pessoa eh hoje entre os 40 60 anos eh não se planejou de forma adequada, eh existe uma probabilidade muito grande de ter uma dependência financeira de quem não vai conseguir te ajudar. Então, eh, para aquelas pessoas que estão nos ouvindo agora, que estão nos vendo, para quem é jovem, começa imediatamente uma previdência privada, uma previdência complementar para poder complementar a previdência pública, se é que vai conseguir receber, porque o sistema previdenciário, eh, se não estiver colapsando, ele em algum momento isso pode acontecer, porque ele funciona no regime de repartição simples, não no regime de capitalização. Então, é melhor que as pessoas comecem a se programar. Para quem já está numa idade mais avançada, vai precisar entender que os gastos começam a aumentar, os custos começam a subir e, portanto, vai ter que eventualmente deixar de fazer algumas coisas que tinha planejado fazer antes. Então, viagens, por exemplo, possivelmente vão ter que ser canceladas, eh, idas a restaurantes que hoje fica um pouco mais caro, vai ter que comer um pouco mais em casa, gastos adicionais que as pessoas têm muito que provavelmente vão ter que reduzir para poder honrar esses compromissos que de verdade pesa no orçamento, pesa no bolso. Eli, e quais são hoje os principais descontos e benefícios que podem ajudar essa parcela da população e que muitas vezes passa por desapercebido por essa parte da população? É, se for uma população relativamente mais financeiramente vulnerável, existe o benefício de prestação continuada do BPC. Então, eh, é uma forma que o governo tem de ajudar aquelas pessoas que estão numa condição financeira vulnerável e com dificuldade, não tem de onde tirar, então o governo acaba ajudando. Mas para aquelas pessoas que, OK, ã, elas têm condições de se manter, é bom a gente separar aí em algumas coisas. Então, quando a gente fala, por exemplo, de moradia, se você tiver uma casa própria, você não paga o IPTU ou você tem uma redução no IPTU. para quem eh tem casa própria eh ou para quem tem a casa alugada, se for morador 60 mais, por exemplo, dependendo da companhia de água, você consegue ter um desconto. Energia consegue ter um desconto. Então, aqui na nossa região, SANASA, aqui na nossa região a gente tem a CPFL, então, né, vai buscar negociar com essas companhias, entregar, né, o a documentação que comprova que você já é um idoso aposentado. E aí tem alguns benefícios. Quando a gente fala de transporte 60 mais, não paga o transporte eh eh dentro do município. E existe ainda possibilidade, tem algumas vagas que são reservadas, precisa conversar com as companhias, mas intermunicipal também ou você consegue gratuidade ou 50% de desconto. Além do que quando a gente for falar, por exemplo, em cultura, quem é 60 mais paga meia entrada. Então existem alguns benefícios no que diz respeito à moradia, no que diz respeito à alimentação, no que diz respeito à questão da cultura. Eh, então existem sim alguns benefícios que podem ser aproveitados. Eli, e quando a gente fala de serviços, eh, muitas pessoas depois que assinam serviço, elas não se preocupam mais em revisitar esse orçamento. Então, como plano de saúde, é telefonia, entre outros serviços, vale a pena de tempo em tempo a pessoa e ou quem está sendo responsável por essa pessoa para analisar de novo, fazer uma nova às vezes busca no mercado para ver se tem algum e serviço mais barato ou mais em conta para conseguir às vezes um desconto, achar um mais em conta. Eu acho sempre bom eh a gente questionar, a gente perguntar e revisitar o nosso orçamento. A questão é que à medida que as pessoas vão envelhecendo, muitas vão perdendo a capacidade auditiva. Alguns acabam tendo um pouco mais de dificuldade, de compreensão daquilo que tá sendo dito, porque tá vindo tecnologia e nem sempre você tem acesso ou condições ou familiaridade com a tecnologia. Então, é sempre importante a gente contar com ajuda de alguém em quem a gente possa confiar. Então, eventualmente algum familiar ou um filho, algum amigo que tenha um pouco mais de, né, um vizinho que tenha familiaridade. Eh, mas assim, muitas vezes o óbvio precisa ser dito, porque a pessoa numa idade mais avançada nem sempre consegue acompanhar tudo isso e principalmente quando a gente começa a envolver tecnologia. Então, a minha recomendação é sempre que possível algum familiar, algum responsável por esse idoso, prestar atenção nas possibilidades que tem, sempre questionar, fazer a ligação, fazer o contato por meio de de eh WhatsApp ou qualquer outra ferramenta eh para que possa dar a instrução à aquela pessoa que eventualmente não tem mais condições de acompanhar, né, essa velocidade que a gente tem de informação tecnológica. Ele e quando a gente fala dessa parte da população, sejam ela, sejam elas aposentadas pelo INSS ou pela previdência privada, vem muito um assunto que é a questão do empréstimo. Qual cuidado se deve ter quando a gente entra nesse assunto? É interessante porque ah, a taxa mais baixa que a gente tem hoje é do empréstimo consignado. Por quê? Porque você tem a garantia de recebimento. Então, quando eu empresto o dinheiro para um idoso e eu coloco isso consignado à aposentadoria, antes do idoso receber aposentadoria, aquela parcela vai pro pagamento da dívida. Então, para quem tá oferecendo o crédito, é uma boa garantia. Então, você tem taxas relativamente mais baixas. Qual é o problema? O problema é que nós temos uma geração de filhos de netos que hoje estão extremamente endividados. Hoje a gente tem praticamente aí 80, 84 milhões da população eh de de pessoas endividadas. Eh, a gente tá falando aí em mais de 50% da população endividada. Eh, a situação tá bastante complicada. E essas pessoas que já estão endividadas, já estão com nome sujo, vem uma oportunidade de tomar crédito em nome do idoso, utilizando o idoso para conseguir taxas mais atrativas ou eventualmente para conseguir um empréstimo que não conseguiria normalmente. E aí vem aquela conversinha, não, eu vou te pagar, eu vou te ajudar. E as pessoas eventualmente com idade mais avançada acabam, né, pela sua própria educação cedendo e e muitas vezes o seu nome acaba ficando sujo, começa a ficar endividado, vira inadimplente, isso vai virando uma bola de neve e e acaba sendo um problema, dificultando a sua própria vida. Então, a minha recomendação é assim, tomar muito cuidado com esse negócio de empréstimos e precisa aprender a dizer não. É difícil, dói, não é fácil, mas a gente precisa cuidar mais da gente porque eh infelizmente nós temos hoje uma sociedade que se aproveita da boa vontade do outro. Então, se puder aprender em alguns momentos dizer: "Não, é melhor que faça isso do que depois ter que pagar um preço alto pelo fato de ter sido bonzinho." Ã, e aí eu assim, não gostaria de dizer isso, mas de certa forma inocente. Eh, tem gente que é ruim e essas pessoas se aproveitam da boa vontade dos outros e não é diferente com as pessoas de maior idade. Eli, e agora para finalizar a nossa entrevista, quando a gente fala eh em educação financeira para terceira idade, a gente viu ao longo da nossa entrevista que tem alguns gastos que ficam mais pesados, mas mesmo assim eu gostaria que você falasse pro pessoal que está nos acompanhando e para quem está na terceira idade como fazer um planejamento financeiro e mostrar para essas pessoas que sim, mesmo a população de terceira idade que tem esses gastos mais elevados, é possível fazer um planejamento financeiro e ter uma vida financeira confortável. Eu não diria nem que é possível, eu diria que é obrigatório, é necessário, né? A gente precisa ter sempre um bom planejamento financeiro. E quando as contas começam a subir e quando eh eh eventualidades começam a aparecer, eh são gastos que não estavam previstos, né? Eh, às vezes é uma troca de um óculos, às vezes a necessidade de uma prótese, de uma hórtese, às vezes, né, eh, vai precisar eh eh arrumar os dentes e aí acaba custando caro. Então, são coisas que a gente não tá acostumado, né, ao longo da nossa vida. A gente passa aí às vezes 70, 70 e poucos anos eh bem e de repente os ossos começam a se desgastar. Eh, a gente começa a ter uma série de problemas que a gente nunca tinha visto isso antes. Então, é sempre importante deixar uma boa reserva financeira para quando acontecerem esses imprevistos que vão acabar acontecendo. São imprevistos, né? A gente não tem certeza do que vai acontecer. O que a gente sabe é que pode eventualmente acontecer. Então, nesse período da vida, eh, a recomendação é que deixe uma reserva um pouco maior pros imprevistos que podem eventualmente acontecer numa velocidade maior do que aconteceria em outras fases da vida. Tá certo? Tá certo. Então, Eli, muito obrigado e obrigado por nos receber aqui para mais um na Ponta do Lápis. Eu que agradeço. Eu espero que as pessoas que estejam agora nos acompanhando eh repensem um pouco sobre a questão do orçamento das pessoas de terceira idade, porque é um momento diferente, mas não menos importante. Tá certo? Então, na ponta do lápis de hoje, você conferiu como economizar e organizar as finanças na terceira idade. Eu vou ficando por aqui, mas te espero no próximo episódio. Até mais.


 28:32
 58:12
 45:08
 1:32:00

 14:11
 14:13
 12:14
 13:11
 14:13
 12:37
 13:30
 15:30
 13:27
 11:03
 12:06
 11:57
 11:39
 13:46
 15:09
 16:13
 11:29
 16:12
 12:14
 12:31
 40:44
 42:31
 31:29
 1:02:51
 38:46
 35:18
 36:55
 13:46
